In 2025 hatten wir mit Tino Weissenrieder über gute Beratung als entscheidende Grundlage für eine Cyberversicherung gesprochen.
🤝 Wer ist Tino Weissenrieder?
Tino Weissenrieder, Dipl.-Wirtsch.-Ing. (FH), ist Geschäftsführer der W&K Wirtschaftsberatung GmbH & Co. KG.
Als Finanz- und Versicherungsmakler leitet er das Unternehmen und bietet als TÜV-zertifizierter Fachberater für Cyber-Risiken maßgeschneiderte Lösungen im Bereich Cyber-Versicherung für Unternehmen an, um digitale Risiken abzusichern.
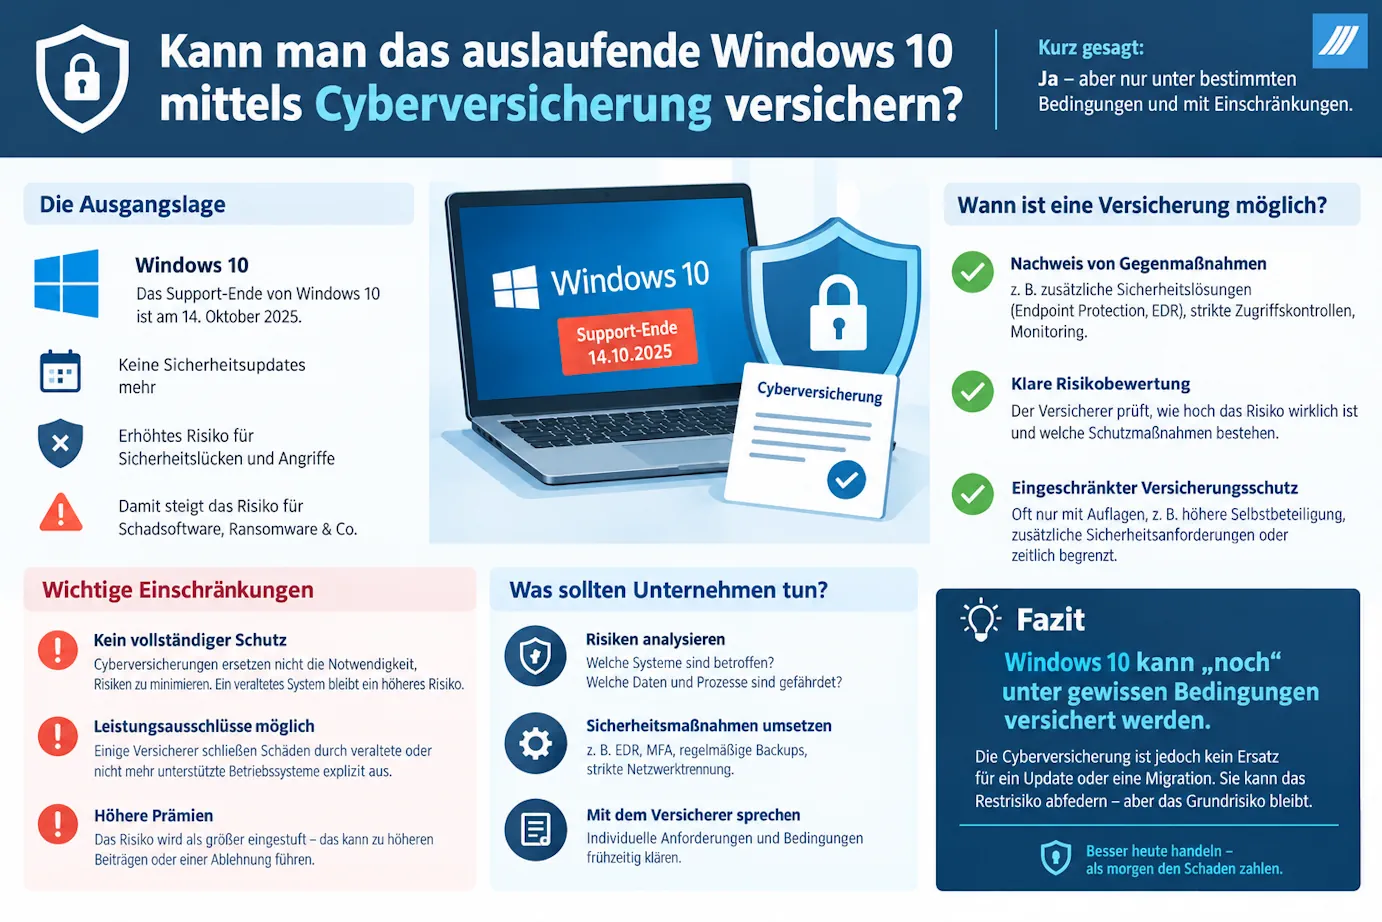
✅ Kann man das auslaufende Windows 10 mittels Cyberversicherung versichern?
Tino Weissenrieder
Ja, grundsätzlich schon. Wichtig ist aber: Die Cyberversicherung versichert nicht Windows 10 selbst, sondern – je nach Vertrag – bestimmte finanzielle Folgen eines Cybervorfalls.
Ich bin kein Windows-Spezialist, aber nach meiner Recherche ist beim normalen Windows 10 Version 22H2 ist der reguläre Microsoft-Support seit dem 14. Oktober 2025 beendet. Unternehmen können aber noch über das kostenpflichtige ESU-Programm Sicherheitsupdates bekommen. Das muss jedes Jahr neu lizenziert werden; das erste ESU-Jahr endet schon am 13. Oktober 2026. ESU ist aber keine automatische Zusage des Versicherers.
Deshalb würde ich es einfach so sagen: Windows 10 nach dem Supportende ist nicht automatisch "unversicherbar". Entscheidend ist, wie das System technisch abgesichert ist und was im konkreten Versicherungsvertrag steht.
Alexander van der Steeg
Aus technischen Gesichtspunkten ist die rechtliche Absicherung eine heikle Thematik. Veraltete Betriebssysteme ohne Support durch den Hersteller sollten üblicherweise nicht betrieben werden.
Unternehmen haben aber nicht immer die Möglichkeit Betriebssysteme zu tauschen, da zum Beispiel innerhalb der Logistik, Produktion oder in anderen betriebswirtschaftlichen Prozessen sehr langlaufende Systeme vorhanden sind.
Sofern Unternehmen also Windows 10 länger betreiben müssen und gleichzeitig den bestmöglichen Rechtsverhalt haben möchten, braucht es die passenden Maßnahmen und Planungen für einen definierten Übergangszeitraum.
Sofern dies dann die Grundlage für die Versicherung bietet, wären solche Systeme länger versicherbar.
✅ Können Versicherer dies ausschließen?
Tino Weissenrieder
Ja, vor allem bei einem Neuabschluss kann ein Versicherer sagen: Systeme ohne Herstellersupport nehmen wir nicht an – oder nur unter bestimmten Voraussetzungen. Er kann zum Beispiel zusätzliche Schutzmaßnahmen verlangen oder einen Ausschluss vereinbaren.
Bei einem bereits laufenden Vertrag ist es nicht so einfach. Der Schutz fällt nicht automatisch an dem Tag weg, an dem Microsoft den Support beendet. Dann muss man schauen, was im Vertrag vereinbart wurde und ob sich daraus Pflichten oder Folgen ergeben.
Mein Rat wäre deshalb: Nicht pauschal davon ausgehen, dass Windows 10 ab einem bestimmten Datum ausgeschlossen ist. Den konkreten Vertrag prüfen und im Zweifel schriftlich beim Versicherer klären.
Alexander van der Steeg
Sofern die Versicherer gewisse Betriebssysteme ausschließen, ist für die IT die Aktualisierung, Deaktivierung, Aussonderung bzw. Verschrottung der passenden Systeme ein extrem wichtiger Punkt!
Unternehmen sollten Ihre Rechtsrisiken dauerhaft unter Kontrolle haben und damit auf sich verändernde Vertragsbedingungen reagieren können:
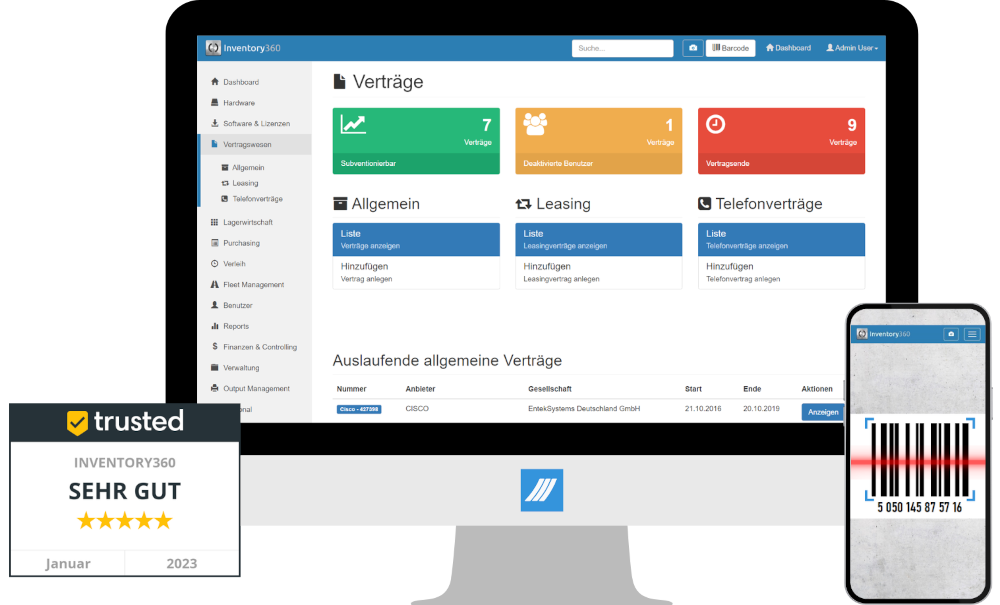
💡 Vertragsverwaltung leicht gemacht
Kombiniert Verträge, Laufzeiten, Erinnerungen, Dokumente und vieles mehr in einem System.
✅ Was hat die AVB damit zu tun, ob es versichert werden kann oder nicht?
Tino Weissenrieder
Die AVB (Allgemeinen Versicherungsbedingungen) sind vereinfacht gesagt das Regelwerk der Versicherung. Dort steht zum Beispiel, welche Sicherheitsmaßnahmen ein Unternehmen einhalten muss und was passiert, wenn diese Regeln verletzt werden.
Aber die AVB sind nur ein Teil. Genauso wichtig sind die Fragen, die der Versicherer beim Abschluss gestellt hat, und die individuelle Police. Wenn dort zum Beispiel nach alten oder nicht mehr unterstützten Systemen gefragt wird, muss die Antwort stimmen.
Genau das ist der entscheidende Punkt: Nicht irgendeine allgemeine Aussage über Windows 10 entscheidet, sondern das Zusammenspiel aus Antrag, Risikofragen, Police und Versicherungsbedingungen.
Alexander van der Steeg
Aus IT-Sicht kann die Versicherbarkeit ein Faktor für Compliance, Risiko-Bewertung oder bei der generellen IT-Asset-Daten sein.
Beispiel: Steht in den Versicherungsbedingungen, dass sicherheitsrelevante Systeme regelmäßig aktualisiert werden müssen, muss die IT im Zweifel nachweisen können, welche Systeme wann mit welchen Updates versorgt wurden.
Genau hier wird eine belastbare IT-Inventarisierung relevant: Ohne vollständige und aktuelle Daten zu Hardware, Software, Verantwortlichkeiten, Lifecycle und Sicherheitsstatus kann ein Unternehmen unter Umständen nur schwer belegen, dass die geforderten organisatorischen und technischen Maßnahmen eingehalten wurden.
✅ Worauf sollten Kunden achten, damit Windows 10 auch später versichert werden kann?
Tino Weissenrieder
Als Erstes muss das Unternehmen überhaupt wissen, wo noch Windows 10 läuft. Dann sollte geklärt werden: Welche Version ist das? Gibt es dafür noch Sicherheitsupdates? Ist ESU aktiv? Und braucht dieses Gerät wirklich Zugang zum Internet oder zum gesamten Firmennetz?
Wenn Windows 10 noch eine Zeit lang weiterlaufen muss, sollte man das System so gut wie möglich absichern, zum Beispiel durch aktuelle Sicherheitsupdates, eingeschränkte Zugriffe, eine Trennung vom restlichen Netzwerk, gute Backups, Schutzsoftware auf den Geräten und möglichst wenig direkten Internetzugang. Und es sollte einen klaren Plan geben, wann das System ersetzt oder umgestellt wird.
Aus Versicherungssicht ist außerdem wichtig: Risikofragen nie aus dem Bauch heraus beantworten. Bei Unsicherheit lieber offenlegen und schriftlich klären. Entweder mit dem Versicherer direkt oder über den betreuenden Makler.
Alexander van der Steeg
Zwecks längerer Möglichkeit einer Versicherung sind aus IT-Sicht folgende Aspekte wichtig:
- Supportstatus dokumentieren: Welche Windows-10-Systeme sind noch im regulären Support, welche nutzen beispielsweise Extended Security Updates (ESU)?
- Ausnahmen kontrollieren: Systeme, die nicht auf Windows 11 aktualisiert werden können, sollten eindeutig identifiziert und begründet werden.
- Sicherheitsupdates nachweisen: Es sollte nachvollziehbar sein, dass verfügbare Sicherheitsupdates zeitnah installiert werden.
- Technische Schutzmaßnahmen dokumentieren: Dazu gehören beispielsweise EDR/Antivirus, Firewall, Verschlüsselung, MFA und Netzwerksegmentierung.
- Risiken reduzieren: Nicht mehr benötigte oder besonders exponierte Windows-10-Systeme sollten ersetzt, isoliert oder aus dem produktiven Betrieb genommen werden.
- Inventar aktuell halten: Unternehmen sollten jederzeit wissen, welche Geräte Windows 10 einsetzen, welcher Supportstatus besteht und welche Maßnahmen für diese Geräte gelten.
- Versicherungsbedingungen prüfen: Entscheidend sind die konkreten AVB und gegebenenfalls Sicherheitsfragebögen des jeweiligen Versicherers. Ein pauschaler Anspruch auf Versicherungsschutz für Windows 10 lässt sich daraus nicht ableiten.
✅ Was sollte man tun, wenn man Windows 10 nach dem Support-Ende nicht versichern kann?
Tino Weissenrieder
Im Grunde gibt es zwei Ansätze.
Ansatz 1: Ich prüfe, ob es einen anderen Versicherer gibt, der mit dem Risiko anders umgeht und Windows 10 unter bestimmten Voraussetzungen noch mitversichert. Wichtig ist aber, genau zu schauen, welche Bedingungen oder Auflagen dieser Versicherer stellt.
Ansatz 2: Ich löse das technische Problem. Und das wäre für mich eigentlich der bessere Weg.
Die beste Lösung ist der Umstieg auf ein weiterhin unterstütztes Betriebssystem oder, wenn die vorhandene Hardware dafür nicht mehr geeignet ist, der Austausch des Rechners. Damit beseitige ich das eigentliche technische Risiko. Ob damit auch alle Anforderungen der Cyberversicherung erfüllt sind, sollte man anschließend kurz mit dem Versicherer klären.
Manchmal geht ein Umstieg nicht sofort, zum Beispiel wegen einer alten Spezialsoftware, einer Maschine oder eines medizinischen Geräts. Dann kann ESU eine Übergangslösung sein. Zusätzlich kann man das alte System stärker vom restlichen Netzwerk trennen, Zugriffe begrenzen und den Datenverkehr überwachen.
Wenn der Versicherer trotzdem keinen Schutz anbieten möchte, braucht das Unternehmen einen klaren Plan, wann das alte System ersetzt wird. Gleichzeitig kann man natürlich nochmals prüfen, ob ein anderer Versicherer eine passende Lösung anbietet.
Für mich ist aber wichtig: Eine Cyberversicherung sollte niemals der Ersatz dafür sein, ein technisch überholtes System dauerhaft weiterzubetreiben.
Alexander van der Steeg
Dies ist ein durchaus klassisches IT-Thema und es stehen verschiedene Optionen zur Verfügung:
- Auf Windows 11 migrieren, sofern Hardware und Anwendungen dies zulassen.
- Nicht migrierbare Geräte ersetzen und die Beschaffung entsprechend priorisieren.
- ESU einsetzen, sofern dies für das jeweilige Szenario verfügbar und mit den Versicherungsanforderungen vereinbar ist.
- Besonders kritische Windows-10-Systeme isolieren, beispielsweise durch Netzwerksegmentierung und Einschränkung von Zugriffen.
- Nicht mehr benötigte Systeme außer Betrieb nehmen.
- Ausnahmen und Übergangszeiträume dokumentieren und mit dem Versicherer abstimmen.
- Patch-, Schutz- und Sicherheitsmaßnahmen nachweisbar dokumentieren.
- Den vollständigen Windows-10-Bestand regelmäßig kontrollieren, damit keine unbekannten Altgeräte im Netzwerk verbleiben.
📃 Fazit - Windows 10 kann "noch" unter gewissen Bedingungen versichert werden
Windows 10 ist nach dem Support-Ende nicht automatisch "unversicherbar". Entscheidend ist vielmehr, wie das verbleibende Risiko bewertet wird und welche Anforderungen der jeweilige Versicherer an den Weiterbetrieb stellt.
Unternehmen sollten deshalb ihren Windows-10-Bestand vollständig kennen, nicht mehr unterstützte Systeme identifizieren und für jedes Gerät konkrete Maßnahmen festlegen, zum Beispiel die Migration auf Windows 11, den Einsatz von ESU, eine technische Absicherung oder die zeitnahe Ablösung.
Entscheidend ist dabei die Nachweisbarkeit: Wer jederzeit belegen kann, welche Systeme betroffen sind, welchen Sicherheitsstatus sie haben und wie mit dem jeweiligen Risiko umgegangen wird, schafft eine wesentlich bessere Grundlage für die Abstimmung mit dem Versicherer.
Windows 10 sollte daher nicht als dauerhaft tragfähige Lösung betrachtet werden, sondern als kontrollierter Übergang mit klarer Migrations- und Risikostrategie.